Après un cambriolage ou des dégradations, la question centrale pour un commerçant est l’indemnisation : comment obtenir réparation, auprès de qui et avec quelles preuves. Cet article explique, de façon pratique et prudente, les démarches utiles, les pièges fréquents et les voies possibles si l’assureur ou un tiers refuse de compenser la perte.
Sommaire
Les premiers gestes indispensables après l’incident
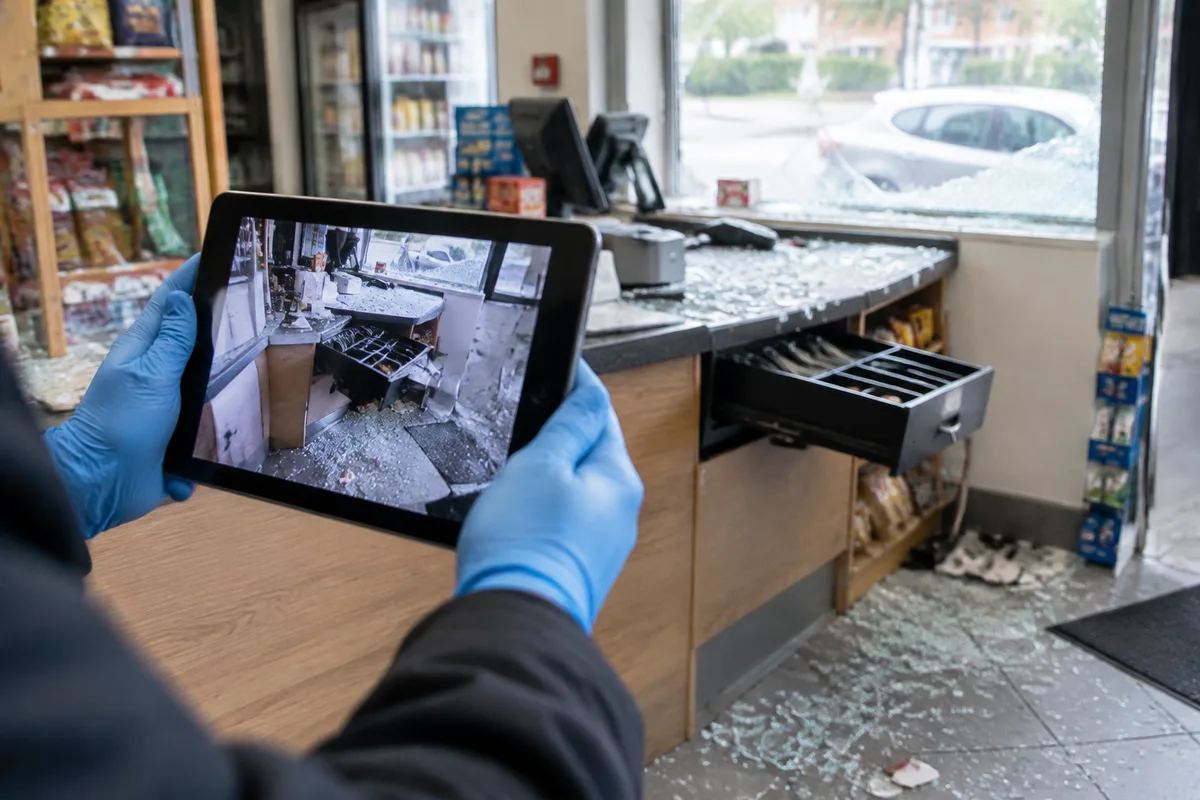
Assurez la sécurité des lieux et des personnes, puis contactez les forces de l’ordre pour faire constater les faits. Une plainte ou une main courante déclenche l’enquête et fournit le document souvent exigé par les assurances. Prenez immédiatement des photos et conservez tout élément utile (équipements endommagés, emballages abandonnés, tickets de caisse manquants).
Évitez de modifier la scène du sinistre avant l’arrivée des autorités sauf pour des réparations d’urgence nécessaires à la sécurité ; conservez les objets récupérables et notez précisément l’état des lieux.
Comment aborder l’assurance professionnelle ?
Votre contrat professionnel est généralement le premier réflexe pour être indemnisé. Les garanties peuvent couvrir le vol, le vandalisme, la casse ou la perte d’exploitation mais cela dépend strictement des clauses souscrites. L’assureur demandera souvent la copie de la plainte, un inventaire des biens volés ou détruits et des justificatifs de perte de chiffre d’affaires si vous réclamez une indemnisation pour interruption d’activité.
Signalez le sinistre rapidement et respectez les obligations contractuelles de déclaration et de conservation des preuves. Si vous effectuez des réparations urgentes, conservez les devis et factures : ils seront nécessaires pour le règlement éventuel.
Documents et éléments à réunir pour constituer un dossier solide
- Procès-verbal de plainte ou récépissé de dépôt de plainte.
- Photos et vidéos datées des dégâts.
- Inventaire détaillé et estimations de valeur des biens disparus ou endommagés.
- Factures d’achat, bons de commande, preuves de stock si disponibles.
- Devis et factures pour réparations et remplacement du matériel.
- Pièces comptables justifiant la perte d’exploitation (si réclamée).
Que faire si l’indemnisation proposée vous paraît insuffisante ?
Commencez par une réclamation écrite auprès de l’assureur en fournissant les éléments manquants ou en demandant une réévaluation. Si le désaccord persiste, des solutions amiables existent : médiateur de l’assurance, expertise contradictoire, ou recours devant les instances compétentes selon les mécanismes prévus par votre contrat.
Lorsque l’auteur des faits est identifié, la voie pénale peut servir la réparation civile : en se constituant partie civile lors de la plainte, vous pouvez solliciter la condamnation civile du responsable pour obtenir une indemnisation. L’efficacité de cette option dépend fortement de l’identification et de la solvabilité du mis en cause.
Autres responsables potentiels et alternatives de réparation
Selon la situation, d’autres personnes ou entités peuvent être mises en cause : un salarié auteur des faits, un locataire voisin, un fournisseur ou même le bailleur si une défaillance manifeste de sécurité peut être démontrée. Chacune de ces pistes nécessite des preuves et une analyse factuelle.
Par ailleurs, il existe des mécanismes d’aide destinés aux victimes d’infractions qui peuvent, dans certains cas, compléter l’indemnisation assurantielle. Ces mécanismes sont soumis à conditions et ne couvrent pas automatiquement tous les types de sinistres.
Pièges fréquents à éviter
Ne pas porter plainte ou déclarer tardivement le sinistre à l’assureur compromet souvent la prise en charge. Faire réparer sans conserver de justificatifs empêche l’évaluation correcte des coûts. Sous-estimer l’importance d’un inventaire précis conduit à des pertes non remboursées. Enfin, signer des documents sans les avoir lus ou accepter une offre d’indemnisation sans vérifier qu’elle couvre la totalité des postes de perte sont des erreurs courantes.
Quand faire appel à un avocat ou à un expert indépendant ?
Si l’affaire implique un montant significatif, des contestations techniques sur l’évaluation des pertes, ou des difficultés à identifier et poursuivre des responsables, l’intervention d’un avocat spécialisé ou d’un expert (expertise comptable, expert en sinistres) peut se révéler utile. Ces professionnels vous aideront à structurer le dossier, négocier avec l’assureur et, le cas échéant, engager les procédures civiles ou pénales adaptées.
Note pratique : les modalités d’indemnisation et les recours peuvent dépendre de votre contrat, de la nature exacte des faits et de l’identification des auteurs. Pour un dossier complexe, un conseil juridique personnalisé est recommandé.
FAQ
Que faire si l’auteur du vol n’est pas identifié ?
Si l’auteur reste inconnu, votre recours principal est l’assurance si vous êtes couvert pour le sinistre. La plainte n’en demeure pas moins utile car elle formalise les faits et peut déclencher des investigations susceptibles de retrouver l’auteur ultérieurement. Des dispositifs d’aide aux victimes peuvent aussi être consultés selon la nature de l’infraction.
Est-il indispensable de garder les lieux tels quels en attendant l’expertise ?
Il faut éviter de modifier la scène du sinistre sauf pour des réparations urgentes liées à la sécurité ; toute intervention doit être documentée (photos, factures). Informez l’assureur avant d’engager des travaux non urgents pour connaître les conditions d’expertise et de prise en charge.
Puis-je demander une indemnisation pour manque à gagner ?
La couverture pour perte d’exploitation dépend de votre contrat et des justificatifs exigés. Il faudra présenter des éléments comptables permettant d’établir la baisse de chiffre d’affaires liée au sinistre et démontrer le lien de causalité entre l’événement et la perte subie.
Que faire si l’assureur propose une indemnisation que je juge insuffisante ?
Rassemblez les pièces complémentaires prouvant l’étendue du dommage et formulez une contestation motivée. En cas d’échec, vous pouvez saisir le médiateur de l’assurance ou envisager une expertise judiciaire ; l’assistance d’un avocat facilite ces démarches.
Articles similaires
- Recours pour indemniser les pertes d’exploitation après un incendie de forêt causé par un véhicule
- Jurisprudence Badinter : quand et pourquoi l’indemnisation du conducteur victime est réduite de 50 %
- Délai de versement d’une assurance vie sur un compte courant Crédit Agricole : la vérité que l’on vous cache
- Comment résilier un contrat d’assurance habitation en toute sécurité ?
- Comment choisir la meilleure assurance pour sa carte bancaire ?

Expert en marketing digital, D. Lambert aide les entreprises à améliorer leur visibilité sur le web et à développer des stratégies de contenu performantes.