L’assurance maritime au Maroc suscite aujourd’hui des interrogations pratiques et juridiques face à l’émergence de nouveaux risques et à l’évolution du commerce maritime. Cet article explique, sans prétendre remplacer un conseil personnalisé, quelles sont les difficultés rencontrées, les conséquences pour les acteurs (armateurs, chargeurs, assureurs) et les pistes concrètes pour adapter les contrats et les pratiques.
Sommaire
Pourquoi le modèle d’assurance maritime traditionnel est remis en cause
Les polices maritimes ont été conçues pour des périls classiques comme la tempête, l’abordage ou le naufrage. Plusieurs facteurs récents obligent à réévaluer ce modèle : intensification des phénomènes climatiques, complexification des chaînes logistiques, multiplication des outils numériques embarqués et à terre, et montée des coûts environnementaux. Ces évolutions rendent plus difficile la tarification, la définition des exclusions et la gestion des sinistres.
Quels nouveaux risques pèsent sur le transport maritime et la couverture d’assurance ?
Les risques ne sont pas seulement techniques : certains relèvent de la responsabilité civile directe de l’assuré, d’autres de la nature du dommage (pollution, perte de cargaison, interruption d’activité). Parmi les vecteurs qui ont un impact notable sur les contrats d’assurance on trouve :
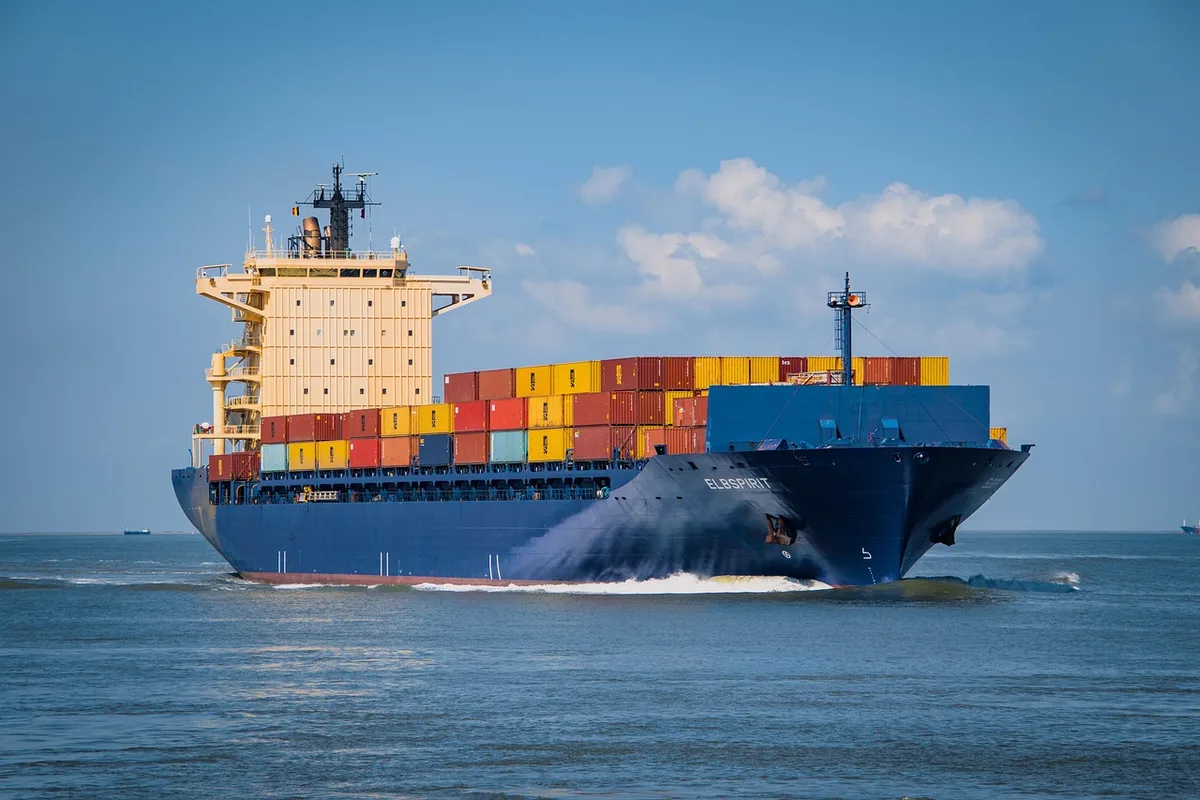
Risques climatiques : accroissement des événements extrêmes entraînant plus de dommages aux coques et aux cargaisons, et posant des problèmes de réparabilité et de valeur résiduelle.
Risques environnementaux : incidents entraînant des pollutions marines, coûts de nettoyage et responsabilités vis‑à‑vis des tiers, qui peuvent dépasser la couverture standard si les clauses ne sont pas adaptées.
Cyberrisques : défaillances des systèmes de navigation, manipulations de données logistiques ou attaques des systèmes à terre pouvant provoquer des pertes de cargaison ou retards importants.
Risques liés à la chaîne d’approvisionnement : congestions portuaires, disruptions logistiques ou pertes en cours de transbordement qui peuvent remettre en cause les clauses de couverture liées au périple convenu.
Conséquences pratiques pour armateurs, chargeurs et assureurs
Les conséquences se manifestent à plusieurs niveaux : renégociation des primes, apparition d’exclusions spécifiques (cyber, pollution extraordinaire), exigence accrue de contrôles techniques et d’expertises, recours plus fréquent à la réassurance et utilisation d’avenants pour couvrir des risques émergents. Pour les chargeurs, l’incertitude sur la portée des garanties rend la rédaction des contrats de transport et des lettres de crédit plus délicate.
Erreurs courantes des assurés et comment les éviter
- Ne pas déclarer correctement la nature de la marchandise ou les itinéraires — cela peut limiter la couverture en cas de sinistre.
- Négliger la maintenance et les certificats techniques du navire — les assureurs exigent souvent des preuves d’entretien.
- Laisser des clauses d’exclusion vagues sans les contextualiser — les formulations imprécises entraînent des litiges.
- Attendre pour notifier un sinistre — la communication rapide facilite l’instruction et la preuve du dommage.
- Confondre assurance responsabilité civile et assurance cargo — chacune répond à des périls différents et peut nécessiter des garanties distinctes.
Que peut contenir une modernisation du cadre d’assurance maritime ?
Moderniser ne signifie pas simplement augmenter les garanties : il s’agit de clarifier les responsabilités, d’adapter les exclusions et d’améliorer les procédures pratiques. Plusieurs axes peuvent être envisagés pour les autorités, les assureurs et les professionnels du secteur :
Aspects contractuels
Revoir les définitions utilisées dans les polices (par ex. ce qui constitue une « perte » ou un « dommage environnemental »), prévoir des clauses spécifiques pour les cyberincidents, et offrir des options modulaires permettant d’ajouter des extensions de garantie adaptées aux types de cargaisons et d’itinéraires.
Aspects procéduraux et opérationnels
Digitaliser la gestion des polices et des sinistres pour accélérer les déclarations et les constats, formaliser des mécanismes d’expertise indépendante, et encourager la prévention (inspections, formation des équipages, gestion des routes) afin de réduire la fréquence et la gravité des sinistres.
Mesures pratiques pour un armateur ou un chargeur qui souhaite se prémunir
Adopter une démarche prudente permet de limiter les surprises en cas de sinistre. À titre indicatif, cinq actions concrètes sont utiles :
- Vérifier la cohérence entre la police d’assurance, le contrat de transport et les obligations contractuelles envers des tiers.
- Conserver et archiver les preuves d’entretien, d’inspection et les documents de chargement.
- Notifier tout incident rapidement à l’assureur et suivre les instructions pour la conservation des preuves.
- Discuter avec le courtier ou l’assureur des extensions possibles pour couvrir le cyber‑risque et les dommages environnementaux.
- Mettre en place des procédures internes de gestion de crise et de prévention adaptées aux routes et aux types de cargaisons.
Note pratique : en cas de litige sur l’interprétation d’une clause, recourir à un conseil spécialisé peut aider à évaluer les options (négociation amiable, recours administratif ou voie judiciaire selon le contexte).
La modernisation de l’assurance maritime implique une coopération entre acteurs privés et autorités pour améliorer la lisibilité des contrats, encourager la prévention et adapter les garanties aux risques contemporains. Ces adaptations peuvent prendre des formes techniques et contractuelles variables selon les situations.
FAQ
Que faire immédiatement après un sinistre maritime ?
Signalez l’événement à votre assureur dès que possible, conservez tous les documents et preuves (constats, photos, bordereaux, communications) et suivez les instructions de l’assureur concernant l’expertise et la sauvegarde des biens. Une réaction organisée facilite l’instruction du dossier.
Les polices d’assurance couvrent‑elles automatiquement les cyberattaques ?
Pas nécessairement. Le traitement des cyberrisques varie selon les contrats : certaines polices comprennent des extensions, d’autres excluent explicitement ces incidents. Il est prudent de vérifier les clauses et d’envisager un avenant dédié si le risque est significatif.
Comment s’assurer que la responsabilité environnementale est prise en charge ?
Vérifiez les garanties liées à la pollution et aux frais de nettoyage, demandez des précisions sur les plafonds et les exclusions, et informez‑en votre courtier. La complexité et le coût potentiel de ces sinistres imposent une attention particulière lors de la souscription.
Ce contenu fournit des informations générales et ne constitue pas un avis juridique personnalisé. Pour des questions précises liées à un contrat ou un litige, il convient de consulter un professionnel du droit ou un spécialiste de l’assurance.
Articles similaires
- Quelles sont les exclusions des maladies non objectivables dans l’assurance emprunteur ?
- C’est quoi une assurance PNO ?
- Comment choisir la meilleure assurance pour sa carte bancaire ?
- Recours pour indemniser les pertes d’exploitation après un incendie de forêt causé par un véhicule
- Comment les tarifs de l’assurance décennale varient-ils selon les secteurs d’activité ?

Expert en marketing digital, D. Lambert aide les entreprises à améliorer leur visibilité sur le web et à développer des stratégies de contenu performantes.