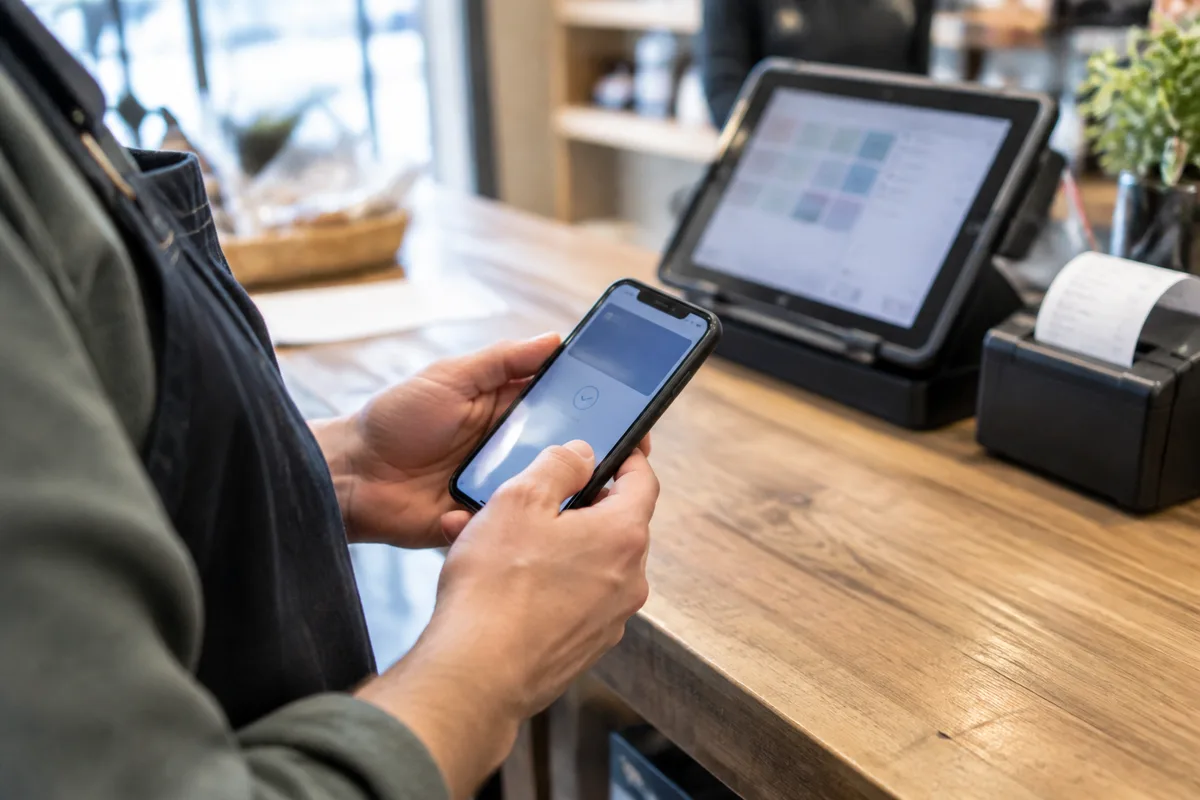
Encaisser avec son smartphone transforme votre téléphone en point de paiement mobile et change la manière dont beaucoup d’artisans, vendeurs ambulants ou équipes en magasin gèrent les transactions. Simple en apparence, cette solution demande toutefois quelques vérifications et précautions avant d’être utilisée en routine.
Sommaire
Quels avantages réels pour les commerçants ?
La force du paiement sur smartphone tient à la mobilité et à la souplesse : vous pouvez encaisser sur un chantier, dans un taxi, à la terrasse d’un café ou en rayon, sans acheter de terminal physique. Pour les petits commerçants ou les événements temporaires, un téléphone équipé suffit pour ouvrir un point de vente instantanément. En magasin, cette solution peut aussi fluidifier le parcours client en évitant les files d’attente.
Cependant, il ne s’agit pas d’un remplacement universel du terminal traditionnel : pour des volumes très élevés ou des besoins d’impression systématique de tickets, un terminal dédié reste souvent plus adapté.
Quelles conditions remplir avant d’accepter des paiements sur mobile ?
Avant le premier encaissement, vérifiez quatre éléments essentiels. Il faut un appareil compatible, une offre de paiement validée par un prestataire, un compte ouvert après contrôle d’activité et une connexion pour demander les autorisations bancaires en temps réel.
- Un smartphone avec puce NFC et un système d’exploitation suffisamment récent ; selon les plateformes, la compatibilité peut varier entre modèles et versions d’Android, tandis qu’Apple a intégré Tap to Pay à iOS depuis fin 2023.
- Un contrat avec un prestataire de services de paiement qui propose le Tap to Pay ou une fonctionnalité équivalente.
- Une procédure KYC/KYB complétée : le prestataire vérifiera votre identité et l’existence de votre activité avant d’autoriser les encaissements.
- Une connexion internet fiable (4G, 5G ou Wi‑Fi) pour obtenir l’autorisation bancaire au moment de la transaction.
Pièges fréquents et erreurs observées sur le terrain
Plusieurs situations entraînent des incidents évitables. Certains commerçants continuent d’utiliser leur téléphone personnel sans prévoir une batterie de secours, ce qui pose problème lors de fortes journées. D’autres négligent les mises à jour logicielles, si bien que l’application de paiement devient instable ou non conforme aux certifications.
Autres erreurs courantes : ignorer le fait que certains clients ont désactivé le sans contact ou se méprendre sur la nécessité d’imprimer des tickets. Enfin, ne pas anticiper la gestion comptable (rapprochement des paiements, reporting) peut créer du travail supplémentaire si la solution choisie n’intègre pas bien votre caisse ou votre boutique en ligne.
Comment la sécurité est-elle assurée ?
Les solutions de paiement mobile sont soumises aux mêmes exigences que les terminaux classiques. Les applications doivent respecter des normes de sécurité et subir des certifications imposées par les réseaux de cartes. Lorsqu’un client doit saisir son code pour un paiement supérieur au seuil du sans contact, le code est chiffré localement puis transmis à la banque émettrice pour vérification ; il n’est pas conservé sur l’appareil.
La conformité à des standards tels que PCI CPoC garantit l’absence de stockage des données sensibles sur le smartphone et impose des mécanismes de chiffrement pendant toute la transaction.
Sur quel critère choisir son prestataire de paiement ?
Au-delà du tarif par transaction, comparez la compatibilité technique (iOS et/ou Android), l’intégration avec vos systèmes de caisse et la facilité de gestion des comptes. Certaines plateformes proposent des tableaux de bord qui regroupent les paiements en magasin, en ligne et sur mobile pour simplifier le suivi. L’activation du Tap to Pay est souvent gratuite, mais la tarification peut inclure une commission par opération et, parfois, un abonnement mensuel qui modère le coût unitaire.
Enfin, renseignez-vous sur les délais d’arrivée des fonds : la plupart des acteurs indiquent un versement rapide, souvent réalisé en moins de 24 heures, mais cela dépend des modalités contractuelles.
Dans quelles situations le smartphone n’est pas la meilleure option ?
Le paiement sur smartphone montre ses limites quand le sans contact n’est pas possible, par exemple pour les cartes dont la fonction est désactivée ou pour les clients préférant insérer physiquement leur carte. Les commerces qui traitent des centaines de paiements par jour gagneront en rapidité avec des terminaux reliés à une caisse. De plus, si vos clients exigent systématiquement un ticket papier, il faudra conserver une imprimante ou un terminal traditionnel.
Checklist pratique avant de lancer le Tap to Pay
- Tester la compatibilité de votre téléphone et effectuer toutes les mises à jour nécessaires.
- Vérifier que votre prestataire propose une application certifiée et qu’il réalise le KYC complet.
- Prévoir une solution de secours (batterie externe, terminal fixe) en cas de panne ou forte affluence.
FAQ
Faut-il obligatoirement déclarer son activité pour pouvoir encaisser avec un smartphone ?
Oui, la plupart des prestataires exigent des informations légales sur l’activité et une pièce d’identité pour respecter les obligations liées à la lutte contre le blanchiment et à la connaissance client (KYC/KYB).
Que se passe-t-il au‑delà du plafond sans contact, faut‑il toujours saisir un code ?
Au‑delà du seuil sans contact (ou après plusieurs paiements sans contact successifs), le client doit saisir son code. Le smartphone chiffre le code et le transmet à la banque émettrice pour vérification ; le code n’est pas stocké localement.
Le Tap to Pay fonctionne‑t‑il avec Apple Pay et Google Pay ?
Oui, les systèmes de paiement mobile prennent en charge les portefeuilles numériques et acceptent les transactions depuis une montre connectée ou un smartphone lorsque le support utilise le sans contact.
Que faire si la connexion internet est interrompue pendant une transaction ?
Une connexion est requise pour obtenir l’autorisation bancaire en temps réel. Si la connexion manque, la transaction ne peut généralement pas être finalisée et il faut proposer un autre moyen de paiement ou attendre la restauration du réseau.
Articles similaires
- Comment fonctionnent les paiements sans contact NFC ?
- Comment accepter les paiements par carte sur smartphone et par téléphone ?
- Comment mettre en place un moyen d’e-paiement sécurisé ?
- Les solutions en cas de panne de paiement par carte bancaire chez Carrefour
- Comparatif 2026 des 7 meilleures solutions de paiement en ligne

Journaliste expérimentée dans le secteur bancaire, Laura Benoît a couvert de nombreux sujets liés à la finance et au commerce international.